
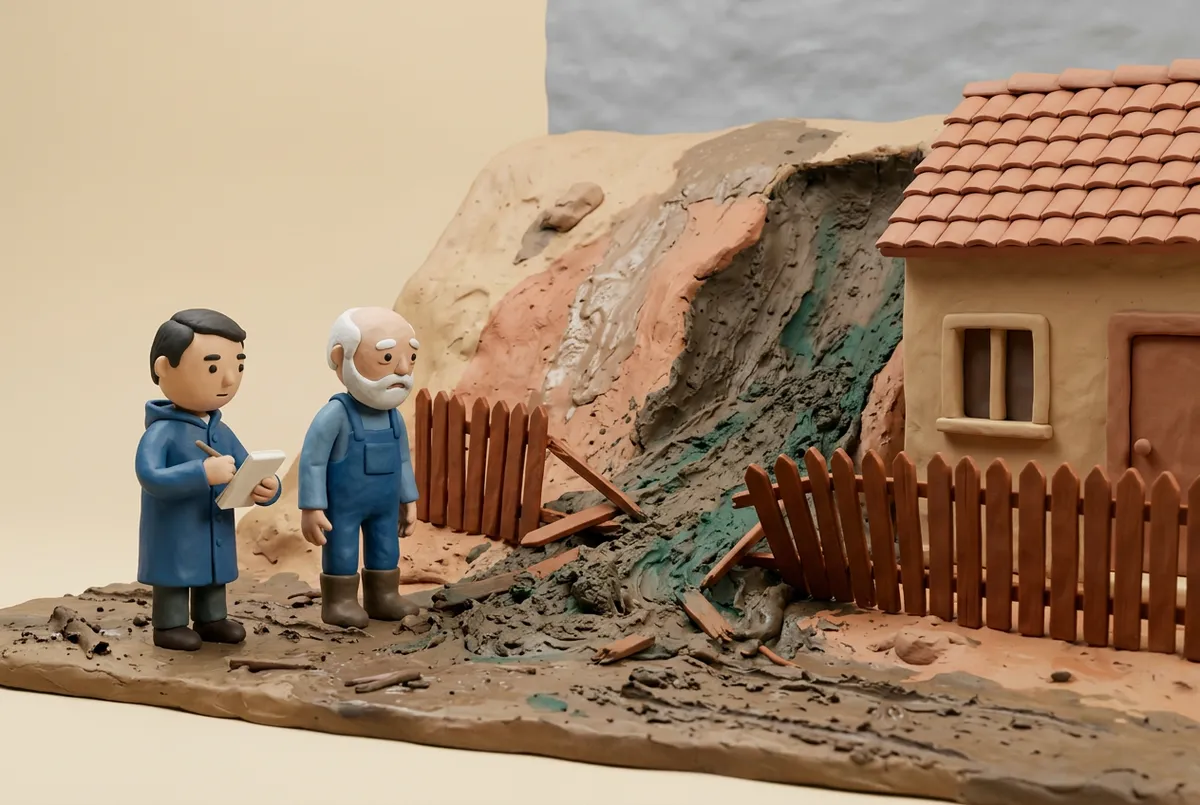
Glissement de terrain après terrassement (40 000 à 120 000 €)
Un talus mal dimensionné cède après de fortes pluies et emporte une partie de la construction. La stabilité de l’ouvrage est compromise : c’est le sinistre le plus coûteux du métier.
Garantie décennale
Fouilles, remblais, plateformes : vos travaux portent l’ouvrage. Un tassement engage votre décennale pendant 10 ans. Ce qu’elle couvre, son prix, l’attestation.
Un courtier spécialisé, réponse sous 24 h.
Demander mon devisGratuit et sans engagement
Qu’est-ce que c’est
La garantie décennale engage le terrassier pendant dix ans sur les désordres qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Le terrassier prépare le terrain avant toute construction : fouilles, nivellement, compactage, remblais et plateformes. Ses travaux conditionnent la portance du sol et donc la stabilité des fondations. Un remblai mal compacté peut faire tasser une maison des années après la réception : c’est précisément ce que couvre la décennale.
Selon l’article 1792 du Code civil, le constructeur est responsable de plein droit, même d’un vice du sol. Si un désordre couvert apparaît dans les dix ans suivant la réception, le client n’a pas à prouver une faute : c’est à vous, ou à votre assureur, d’indemniser.
Pourquoi obligatoire
La loi Spinetta du 4 janvier 1978 (art. L241-1 du Code des assurances) oblige tout constructeur dont la décennale peut être engagée à s’assurer. Le terrassement touche la stabilité du sol et des fondations : dès que vous travaillez pour un maître d’ouvrage sur des fouilles, des remblais, un talus ou un soutènement, l’obligation s’applique. Le contrat se signe avant l’ouverture du chantier, sans rétroactivité.
75 000 € d’amende et 6 mois de prison
Travailler sans décennale est un délit (art. L243-3 du Code des assurances) : jusqu’à 75 000 € d’amende et 6 mois d’emprisonnement. Surtout, en cas d’affaissement ou de glissement de terrain, votre patrimoine personnel paie les réparations, souvent plusieurs dizaines de milliers d’euros.
L’attestation est aussi une condition commerciale : particuliers, constructeurs de maisons et entreprises générales la demandent avant de vous confier les fouilles. Pas d’attestation, pas de marché.
Sinistres typiques
Un talus mal dimensionné cède après de fortes pluies et emporte une partie de la construction. La stabilité de l’ouvrage est compromise : c’est le sinistre le plus coûteux du métier.
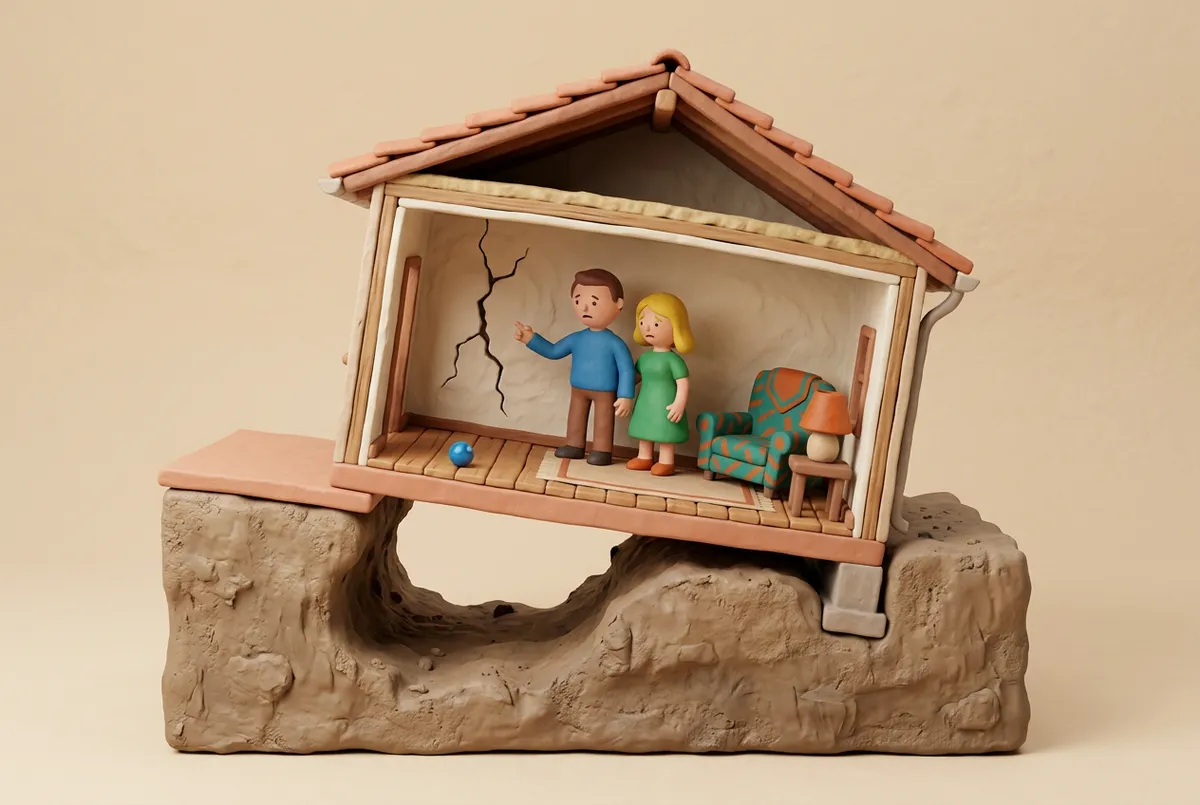
Le remblai sous les fondations, insuffisamment compacté, tasse de façon inégale. La structure se fissure, souvent plusieurs années après la réception.
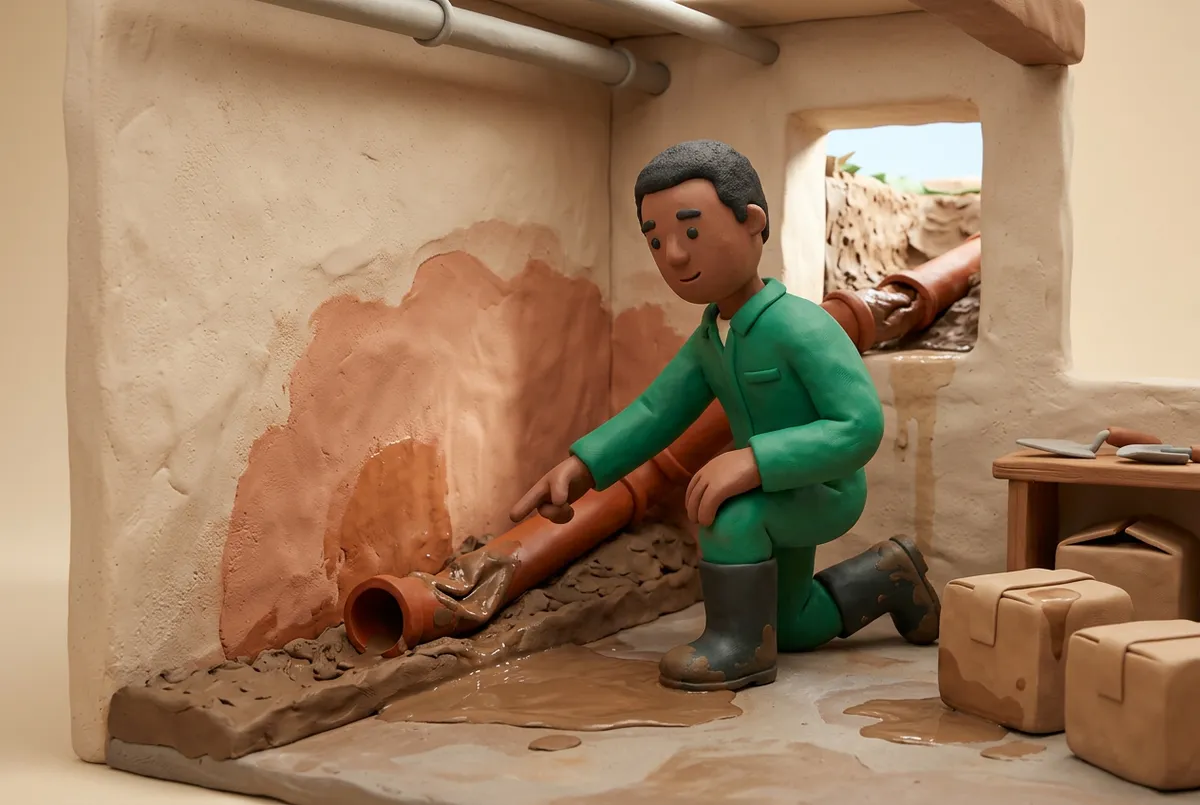
Un drainage insuffisant ou mal positionné laisse l’eau remonter sous les fondations. Le sous-sol devient inhabitable.
À l’inverse, une canalisation arrachée pendant les fouilles (10 000 à 35 000 €) ou une tranchée non blindée qui s’effondre sur la clôture du voisin (15 000 à 50 000 €) surviennent pendant le chantier et touchent des tiers : elles relèvent de la RC Pro, pas de la décennale.
Ce qui est couvert
La décennale couvre les désordres qui touchent la solidité ou l’usage de l’ouvrage. En terrassement, tout ce qui conditionne la portance et la stabilité.
✓ Couvert par la décennale
✕ Relève d’autres garanties
Le sinistre le plus redouté est l’affaissement de fondations par défaut de compactage : il apparaît souvent des années après la réception et fissure toute la structure. C’est pourquoi le terrassement est classé à risque élevé, avec une prime plus haute qu’en second œuvre.
Décennale ou biennale
Dès qu’un ouvrage touche la stabilité ou la portance du sol, il est indissociable de la construction. La biennale reste rare : elle ne vise que les équipements démontables qui fonctionnent. Une finition de surface n’est couverte ni par l’une ni par l’autre.
| Ouvrage | Garantie | Durée |
|---|---|---|
| Fouilles de fondations, remblais sous dalle, plateformes | Décennale | 10 ans |
| Drainage périphérique enterré, talus, murs de soutènement | Décennale | 10 ans |
| Équipement dissociable qui fonctionne (pompe de relevage) | Biennale | 2 ans |
| Bordures, engazonnement, finitions de surface sans fonction | Parfait achèvement | 1 an |
Le critère : l’ouvrage touche-t-il la stabilité ou l’usage (décennale), est-ce un équipement démontable qui fonctionne (biennale), ou une simple finition ?
Votre décennale terrassier
Décrivez votre activité : un courtier partenaire vous propose une couverture adaptée à vos travaux de sol.
Obtenir mon attestationVos chantiers
Ce que la décennale prend en charge sur vos ouvrages, et ce qui relève d’une autre garantie.
Fondations
Trois ans après la réception, la maison s’enfonce d’un côté : le remblai sous la dalle n’avait pas été compacté par couches. La solidité est en jeu, la décennale finance la reprise.
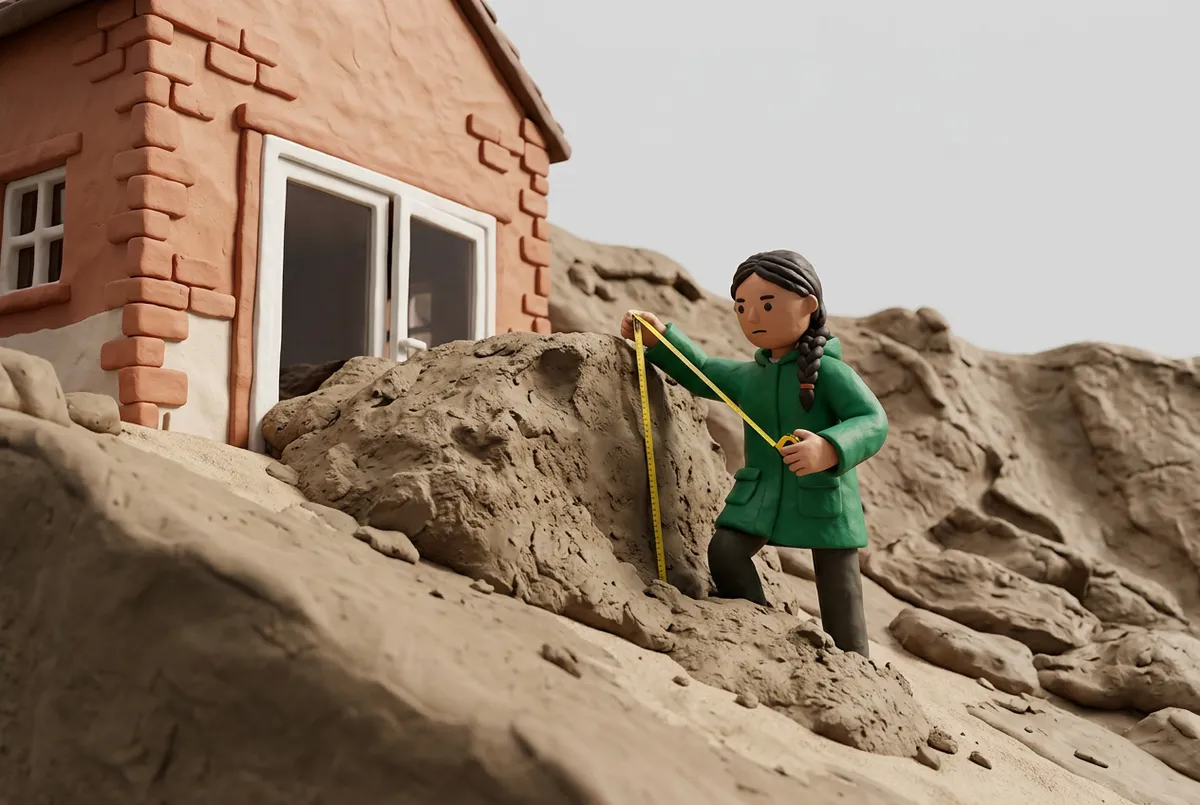
Talus
Après un hiver pluvieux, le talus taillé trop raide glisse sur la terrasse de la maison. L’ouvrage n’est plus sûr : c’est un sinistre décennal, souvent le plus coûteux du métier.
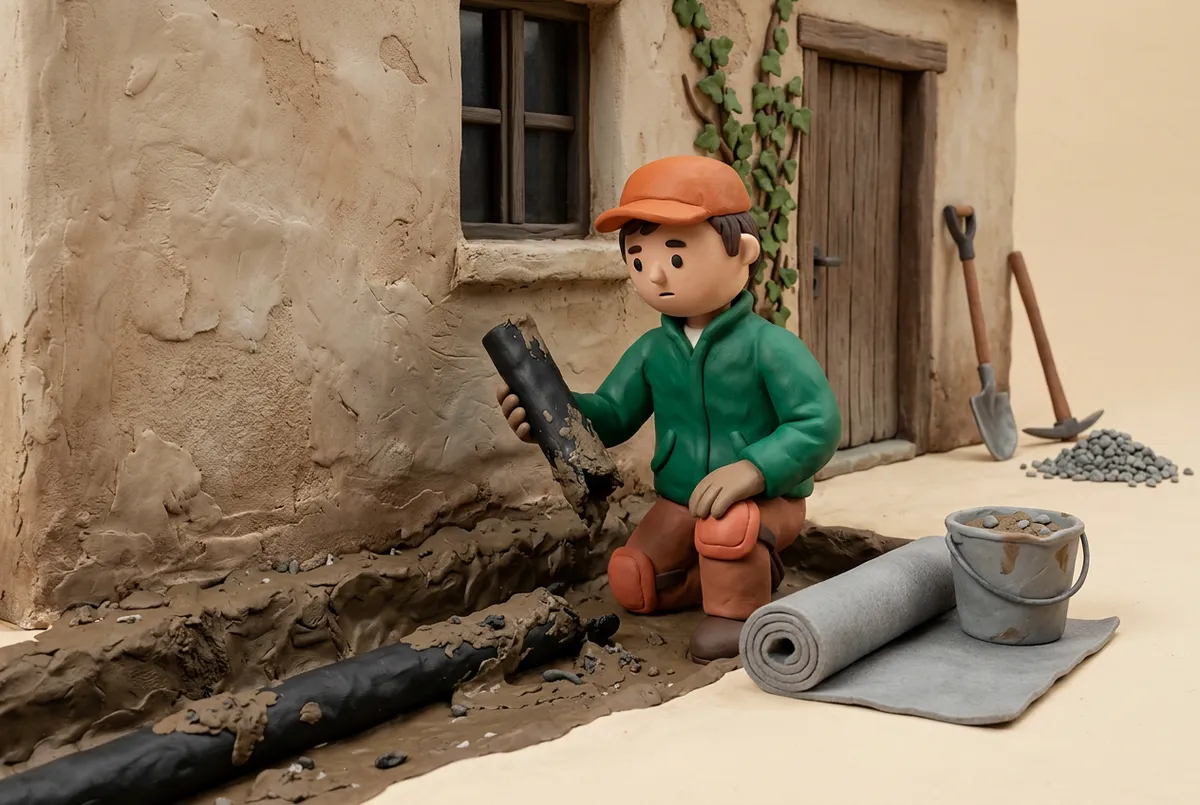
Drainage
Le drain posé sans pente ni géotextile se colmate : l’eau remonte dans le sous-sol. La pièce devient inutilisable, la décennale prend en charge la reprise du drainage.
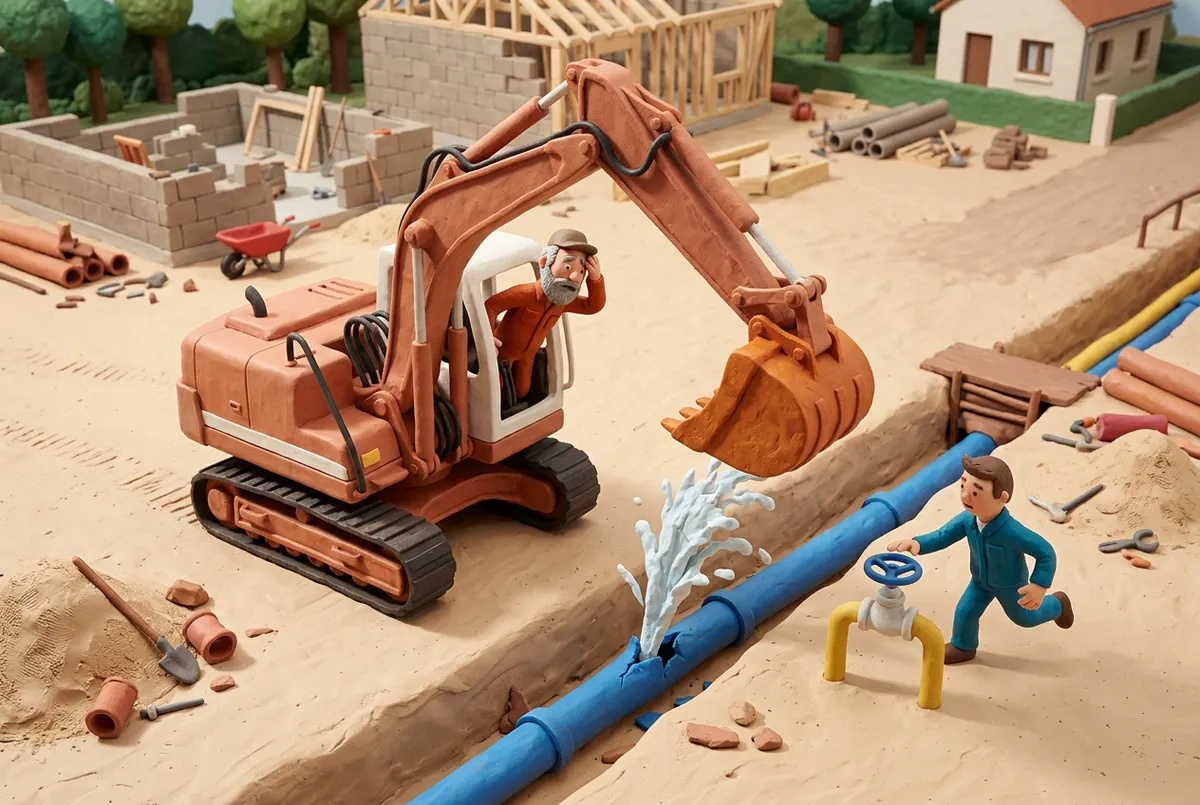
Réseaux
Pendant les fouilles, la pelle accroche une conduite d’eau mal localisée. Votre ouvrage n’est pas en cause, un tiers est touché : c’est la RC Pro qui indemnise, pas la décennale.
Réseaux existants
Les dommages causés à un réseau enterré existant (gaz, eau, électricité, fibre) ne relèvent pas de la décennale mais de la RC Pro. Avant de creuser, la procédure DT-DICT (déclaration de projet de travaux, puis déclaration d’intention de commencement de travaux) permet de localiser les réseaux. Si le réseau était mal signalé, le maître d’ouvrage ou l’exploitant peut aussi être mis en cause.
Sous-traitance
Le terrassier travaille souvent en sous-traitance d’un maçon, d’une entreprise générale ou d’un constructeur de maisons. Juridiquement, seul le constructeur lié au maître d’ouvrage est soumis à l’obligation. Mais l’entreprise principale peut se retourner contre vous par action récursoire si un sinistre vient de votre terrassement.
Souscrivez systématiquement
Les donneurs d’ordre demandent presque toujours une attestation valide avant de confier les fouilles. Pas d’attestation, pas de marché. Être assuré protège votre patrimoine et votre carnet de commandes.
L’attestation
Statut, chiffre d’affaires, nature des travaux (fouilles, compactage, drainage, soutènement) et engins.
Conduite d’engins et connaissance des sols, vérifiées par l’assureur.
Un courtier partenaire spécialisé construction interroge les assureurs du terrassement et des travaux publics.
À joindre à vos devis et factures dès votre premier chantier.
Souscrivez votre décennale avant l’ouverture du chantier : il n’y a pas de rétroactivité, un chantier ouvert sans assurance reste non couvert.
Questions fréquentes
Prêt à vous couvrir ?
Recevez une proposition adaptée à vos fouilles, remblais et chantiers de soutènement.

